
Wie ermittel ich meinen Versicherungs-bedarf?
Beim Aufbau Ihres Versicherungsschutzes gilt das GAU-Prinzip: Sichern Sie zuerst den Größten Anzunehmenden Unfall und existenzbedrohende Risiken ab. In keinem Haushalt sollten deshalb folgende Versicherungen fehlen:
- Privathaftpflicht: Schützt Ihr Vermögen, da das Gesetz bei verursachten Schäden eine unbeschränkte persönliche Haftung vorschreibt.
- Krankenversicherung: Gesetzlich vorgeschrieben oder privat abgesichert für eine erstklassige medizinische Versorgung.
- Berufsunfähigkeit: Kompensiert den drastischen Einkommensverlust bei gesundheitsbedingter Berufsunfähigkeit, da die gesetzlichen Leistungen kaum ausreichen.
- Krankentagegeld: Sicherten zuverlässig Ihren Lebensunterhalt bei längerfristiger Arbeitsunfähigkeit durch Krankheit ab.
- Risikolebensversicherung: Unverzichtbar zum Schutz der Familie oder zur Absicherung gemeinsamer Immobilien.
- Wohngebäude- und Hausratversicherung: Unabdingbar für Haus- und Wohnungsbesitzer zur Absicherung von Hab und Gut sowie der Immobilie.
- Unfallversicherung: Fängt die finanziellen Folgen dauerhafter Invalidität nach schweren Unfällen auf.
- Kfz-Haftpflicht: Die gesetzlich verpflichtende Basis für alle Fahrzeughalter im Straßenverkehr.
Privathaftpflicht:
Die wichtigste Versicherung?
Die Privathaftpflichtversicherung gilt als die wichtigste freiwillige Versicherung überhaupt, da sie vor den finanziellen Folgen von Schäden schützt, die man anderen Personen versehentlich zufügt. Laut Gesetz haftet man bei einem Verursachten Schaden unbeschränkt mit dem gesamten aktuellen und zukünftigen Privatvermögen – im schlimmsten Fall droht bei Personenschäden der finanzielle Ruin. Der Versicherer übernimmt nicht nur berechtigte Schadensersatzansprüche, sondern wehrt im Rahmen des integrierten passiven Rechtsschutzes auch unberechtigte oder überzogene Forderungen Dritter auf eigene Kosten ab.
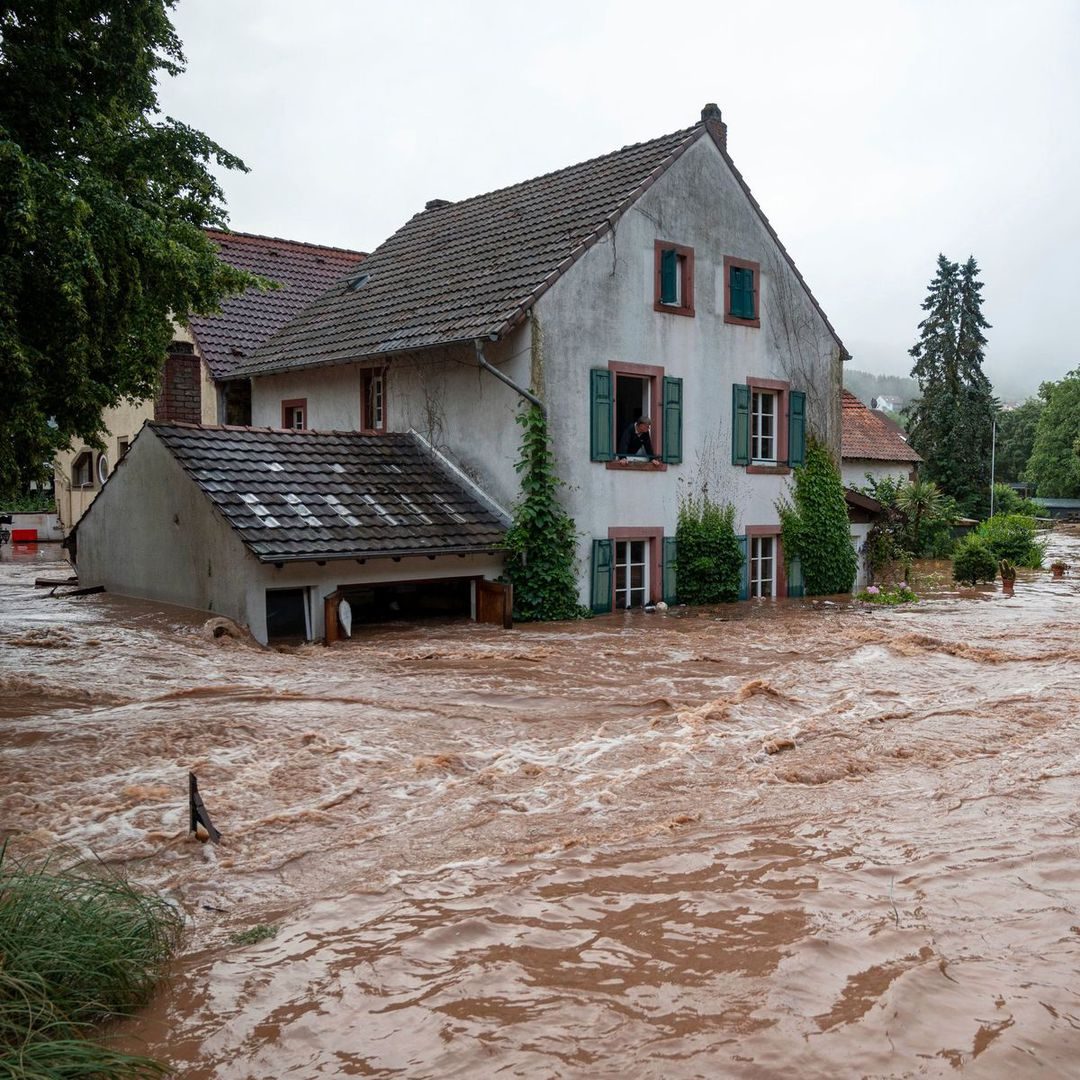
Was ist eine Elementar-versicherung?
Eine Elementarversicherung schützt Hausbesitzer und Mieter vor den finanziellen Folgen extremer Naturgefahren wie Starkregen, Überschwemmung, Rückstau, Erdbeben, Erdrutsch oder Schneedruck, die von einer normalen Wohngebäude- oder Hausratversicherung standardmäßig nicht abgedeckt werden. Da durch den Klimawandel Wetterextreme und lokale Sturzfluten deutlich zunehmen, ist dieser Zusatzbaustein besonders wichtig, um sich vor teuren Sachschäden bis hin zum Totalschaden und existenzbedrohenden Kosten abzusichern. Bei der Auswahl lohnt sich ein genauer Blick auf die Tarifbedingungen, da Versicherer stark auf die individuelle geografische Gefahrenlage (sogenannte Zonierung) achten.
Bild Quelle: Der Spiegel
Wozu brauche ich eine Rechtsschutz-versicherung?
Interessante Rechtsschutzfälle
Pflegekraft unter Verdacht: Strafverfahren nach Patienten-Tod?
Ein plötzlicher Todesfall im Pflegealltag bringt eine engagierte Fachkraft ain den Albtraum eines strafrechtlichen Ermittlungsverfahrens wegen fahrlässiger Tötung. Erfahren Sie, wie ein spezialisierter Straf-Rechtsschutz sie vor dem finanziellen und beruflichen Ruin bewahrte.
Schock am Arbeitsplatz - die unerwartete Kündigung
Nach zehn Jahren erfolgreicher Arbeit erhält Verena F. völlig unerwartet und ohne Begründung die Kündigung von ihrem Chef. Erfahren Sie, wie ihr eine schnelle Intervention und die richtige Rechtsschutzversicherung am Ende noch eine großzügige Abfindung von 25.000 Euro und ein verlängertes Arbeitsverhältnis sicherten.
Kosten unserer Beratung
Unser Service, von der Beratung über den Vertragsabschluss bis zur weiterführenden Betreuung, ist selbstverständlich kostenlos. Unsere Ansprüche richten sich an die Gesellschaft, für die der Kunde sich beim Abschluss entschieden hat
Der große Unterschied: Welcher Vermittler steht auf Ihrer Seite?
Nicht jeder Versicherungsvermittler hat dieselben Interessen. Je nach Status arbeitet ein Vermittler entweder als Ihr persönlicher Interessenvertreter oder im Auftrag der Versicherungsgesellschaften.
1. Der Versicherungsmakler (Ihr treuhänderischer Interessenvertreter)
- Status & Rechtliche Basis: Eingetragen im Vermittlerregister mit einer Erlaubnis nach § 34d Abs. 1 GewO.
- Auf wessen Seite? Der Versicherungsmakler steht allein auf Ihrer Seite. Als treuhänderischer Interessenvertreter ist er gesetzlich verpflichtet, ausschließlich Ihre Interessen gegenüber den Versicherern zu wahren.
- Marktzugang: Er ist an keine Gesellschaft gebunden und arbeitet unabhängig. Um das beste Angebot für Sie zu finden, wählt er flexibel aus einer hinreichenden Anzahl von Versicherern am Markt aus oder kooperiert mit handverlesenen Partnern seines Vertrauens.
2. Der ungebundene Versicherungsvertreter / Mehrfachagent
- Status & Rechtliche Basis: Eingetragener Versicherungsvertreter mit einer Erlaubnis nach § 34d Abs. 1 GewO.
- Auf wessen Seite? Als Handelsvertreter vertritt er die Interessen der Versicherungsunternehmen, deren Produkte er anbietet. Er ist rechtlich verpflichtet, die Interessen der jeweiligen Gesellschaften gegenüber dem Kunden zu wahren.
- Marktzugang: Zwar kann er frei entscheiden, mit welchen Versicherern er zusammenarbeitet und muss diese offenlegen, er ist jedoch nicht dazu verpflichtet, einen hinreichenden Marktüberblick für Sie zu gewährleisten.
3. Der gebundene Versicherungsvertreter / Ausschließlichkeitsvermittler
- Status & Rechtliche Basis: Eingetragener Vermittler nach § 34d Abs. 4 GewO (oft als Handelsvertreter oder festangestellter Mitarbeiter).
- Auf wessen Seite? Er steht ausnahmslos auf der Seite der Versicherungsgesellschaft, für die er exklusiv tätig ist, und vertritt deren Interessen gegenüber dem Kunden.
- Marktzugang: Er ist fest an ein einzelnes Unternehmen (oder eine Unternehmensgruppe) gebunden und darf ausschließlich deren Produkte vermitteln.
Pflegekraft unter Verdacht: Strafverfahren nach Patienten-Tod?
Frau N. arbeitet seit vielen Jahren mit voller Hingabe als selbstständige Pflegefachkraft. Jeden Tag übernimmt sie Verantwortung für Menschen, die auf ihre Hilfe angewiesen sind. Sie trifft Entscheidungen in Sekunden und handelt unter hohem Zeitdruck – immer mit dem Ziel, das Beste für ihre Patienten zu tun.
Während einer ohnehin stressigen Schicht in einer Pflegeeinrichtung verschlechtert sich der Gesundheitszustand eines Patienten innerhalb weniger Minuten dramatisch. Frau N. reagiert sofort und schlägt Alarm. Sie leitet auch alle notwendigen lebenserhaltende Maßnahmen ein. Jegliche Bemühungen bleiben jedoch ohne Erfolg. Das Leben des Patienten kann nicht mehr gerettet werden.
Nach dem Vorfall schläft Frau N. kaum noch. Immer wieder geht sie den Tag im Kopf durch. Hätte sie etwas anders machen können? Hätte sie früher reaagieren müssen?
Wenige Wochen später folgt der nächste Schock. Frau N. erhält einen Brief von der Staatsanwaltschaft. Gegen sie wurde ein Strafverfahren wegen des Verdachts der fahrlässigen Tötung durch Unterlassen eingeleitet.
Frau N. ist empört und tief verunsichert. Ihre Gedanken kreisen unaufhörlich: Wie soll sie sich gegen diesen Vorwurf wehren? Was bedeutet das für ihren Beruf? Droht ihr sogar eine Freiheitsstrafe? Und vor allem: Wie soll sie sich die Kosten für eine angemessene Strafverteidigung, die ein hohes Honorar fordert, leisten?
Noch bevor über den Fall überhaupt entschieden ist, spricht sich das Ermittlungsverfahren in der Pflegeeinrichtung herum. Kolleginnen und Kollegen reagieren verunsichert, Vorgesetzte müssen den Vorwurf ernst nehmen und auch im privaten Umfeld wird Frau N. immer wieder auf die Ermittlungen angesprochen. Obwohl für sie die Unschuldsvermutung gilt, fühlt sie sich plötzlich unter Rechtfertigungsdruck. Die Sorge um ihren guten Ruf wächst – ebenso wie die Angst vor möglichen arbeitsrechtlichen Konsequenzen oder langfristigen Auswirkungen auf ihre berufliche Zukunft. Die psychische Belastung ist enorm.
Auch kommt eine enorme finanzielle Last hinzu: Insbesondere in Strafverfahren können hohe Anwaltskosten entstehen. Eine qualifizierte Verteidigung kann schnell mehrere Tausend Euro kosten. Frau N. könnte dies so spontan nicht stemmen.
Zum Glück ist Frau N. bei der Rechtsschutzversicherung AUXILIA mit dem JURMEDICAL inklusive Spezial-Straf-Rechtschutz versichert. Sie nimmt Kontakt mit der AUXILIA auf und erhält eine Empfehlung für einen spezialisierten Strafverteidiger.
Der Strafverteidiger überprüft den Fall gewissenhaft. Erschwerend kommt hinzu, dass Frau N. als Pflegefachkraft eine sogenannte Garantenstellung gegenüber ihren Patienten hat. Vereinfach bedeutet dies, dass sie sogar rechtlich verpflichtet ist, die ihr anvertraute pflegebedürftige Person im Rahmen ihrer fachlichen Möglichkeiten vor vermeidbaren Gesundheitsschäden zu schützen und bei erkennbaren Gefahren die erforderlichen und zumutbaren Maßnahmen zu ergreifen.
Letztendlich kann der Anwalt nachweisen, dass Frau N. jederzeit pflichtgemäß gehandelt und alle erforderlichen Maßnahmen zur Rettung des Patienten ergriffen hatte. Die Staatsanwaltschaft prüft die Angaben. Schließlich kommen auch sie zu dem Ergebnis, dass keine ausreichenden Anhaltspunkte für eine strafbare Handlung vorliegen. Das Verfahren wird eingestellt.
Mit dem Ergebnis fällt Frau N. eine große mentale Last von den Schultern. Zusätzlich wird sie von der AUXILIA finanziell entlastet – der Rechtsschutzversicherer übernimmt die vollständigen Verteidigungskosten in Höhe von 5.300,- €. Denn was viele nicht wissen: Die Einstellung eines Strafverfahrens bedeutet nicht automatisch, dass die Kosten der Verteidigung von der Staatskasse übernommen werden. Ohne entsprechenden Versicherungsschutz hätte Frau N. die Kosten ihres Strafverteidigers daher grundsätzlich selbst tragen müssen.
Dieser Fall zeigt eindrucksvoll: Ein strafrechtlicher Vorwurf kann weitreichende persönliche, berufliche und finanzielle Folgen haben – selbst dann, wenn sich der Verdacht am Ende als unbegründet erweist. Ein leistungsstarker Spezial-Straf-Rechtsschutz sorgt dafür, dass sich Betroffene auf ihre Verteidigung konzentrieren können, ohne es von den Kosten abhängig machen zu müssen.
Hintergrund
Die Kosten für die strafrechtliche Verteidigung sind über den Spezial-Straf-Rechtsschutz (SSR) versichert
Quelle: KS-Auxilia
Sind Sie Rechtsschutz- versichert?
Schock am Arbeitsplatz - die unerwartete Kündigung
Verena F. ist schon seit fast zehn Jahren in einem Beratungsunternehmen tätig. Mittlerweile hat sie eine leitende Position inne und ist sehr zufrieden mit ihrem Arbeitsplatz und Arbeitgeber.
Eines Tages wird sie in das Büro ihres Chefs gebeten. Dieser erklärt ihr, dass sie ordentlich mit einer dreimonatigen Frist zum 30.04.2025 gekündigt wird.
Verena F. versteht die Welt nicht mehr. Die Kündigung kommt aus heiterem Himmel. Sie dachte es wäre alles in Ordnung. Eine Begründung liefert ihr Chef nicht.
Zuhause überlegt sie, ob sie etwas gegen die Kündigung tun kann. Drei Monate sind relativ knapp bemessen, um einen neuen Job zu finden. Sie möchte schließlich einen Job, der ihr mindestens genauso gefällt wie ihr aktueller.
Sie entschließt sich, bei ihrer Rechtsschutzversicherung KS/AUXILIA anzurufen und ihre Situation zu schildern. Die Expertin am Telefon weist sie auf die Frist für die Kündigungsschutzklage hin und empfiehlt ihr einen Fachanwalt für Arbeitsrecht. Verena F. ruft auch diesen sofort an.
Der Anwalt erklärt Verena F., dass sie innerhalb von drei Wochen eine Kündigungsschutzklage beim zuständigen Arbeitsgericht einlegen können. Sie ist einverstanden und der Anwalt wird daraufhin tätig.
Es findet ein erster Verhandlungstermin vor dem Amtsgericht statt. Bei diesem erfolgt eine Einigung mit dem Arbeitgeber, sodass das Arbeitsverhältnis erst zum 31.07.2025 beendet wird.
Außerdem wird eine Abfindung in Höhe von 25.000,- € verhandelt. Man einigt sich zudem über den Inhalt und die Note des Arbeitszeugnisses.
Besonders mit der Abfindung und den insgesamt 6 Monaten fühlt sich Verena F. nun deutlich sicherer.
Die Kosten für das Verfahren in der ersten Instanz trägt die KS/AUXILIA. Ohne die Versicherung hätte Verena F. ca. 4.000,- € selbst zahlen müssen.
Hintergrund
Dieser Fall ist über die Leistungsart Arbeits-Rechtsschutz versichert. Der Arbeits-Rechtsschutz ist in allen Produkten enthalten, die den Berufs-Bereich für nichtselbständige Tätigkeiten versichert haben, zum Beispiel in unserem Top-Produkt JURPRIVAT.
Quelle: KS Auxilia