Altersvorsorgedepot:
Mehr Rendite für Ihren Ruhestand
Nutzen Sie die Chancen des Kapitalmarkts, um Ihre Rentenlücke gezielt und effektiv zu schließen.
Bis zu 540 € / Jahr
Grundzulage
Start ab dem 01.01.2027
Bereits ab 10 € im Monat
Was ist das Altersvorsorgedepot?
Stellen Sie sich das Altersvorsorgedepot wie ein normales Wertpapierdepot vor – nur mit zwei entscheidenden Vorteilen: staatlicher Förderung und großen Steuervorteilen.
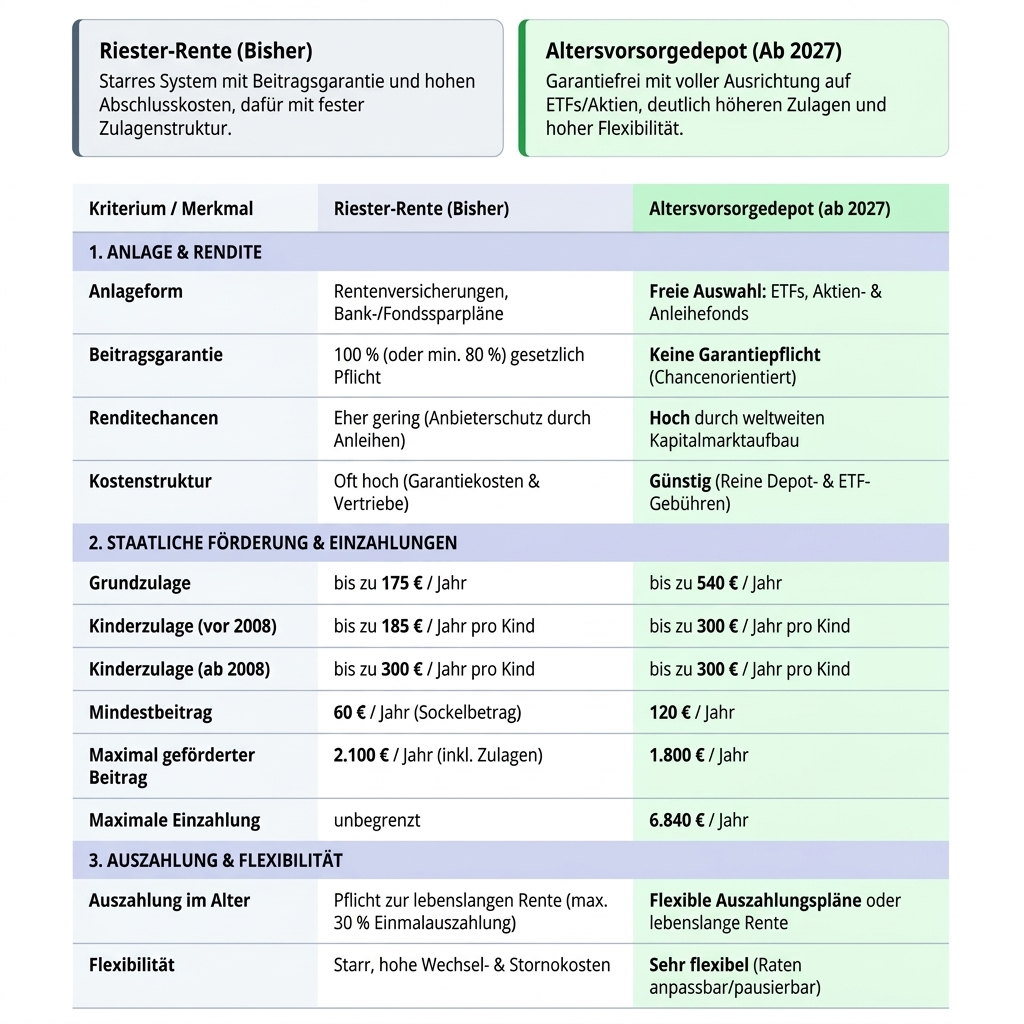
Im Gegensatz zu den alten Riester-Verträgen investieren Sie hier Ihr Geld flexibel in kostengünstige ETFs oder Fonds, ganz ohne teure Garantien, die früher einen Großteil der Rendite aufgefressen haben.
Die 3 größten Vorteile für Ihre Vorsorge:
Volle Ertragschancen: Ihr Geld arbeitet direkt am Kapitalmarkt. Da der Staat keine Beitragsgarantie mehr vorschreibt, profitiert Ihr Vermögen langfristig vom vollen Wachstum der weltweiten Aktienmärkte.
Steuerfreie Ansparphase: Während der gesamten Laufzeit zahlen Sie keine Steuern auf Dividenden, Zinsen oder Kursgewinne. Erst wenn Sie im Ruhestand Geld entnehmen, wird dieses (meist zu einem deutlich niedrigeren Steuersatz) versteuert.
Staatliche Unterstützung: Sie profitieren von direkten Zulagen und/oder steuerlicher Absetzbarkeit Ihrer Beiträge – der Staat legt also für Ihre eigene Vorsorge bares Geld dazu.
Wie flexibel ist das Ganze?
Sie bleiben völlig beweglich: Die Sparraten lassen sich jederzeit anpassen oder pausieren, falls sich Ihre Lebenssituation ändert. Ab dem Ruhestand (voraussichtlich ab Alter 62) entscheiden Sie selbst, ob Sie das Geld als monatlichen Auszahlungsplan oder flexibel abrufen möchten.
Möchten Sie, dass wir Ihre bestehenden Verträge einmal durchrechnen und prüfen, ob ein Wechsel oder die Neuanlage in ein solches Depot zu Ihrer persönlichen Lebensplanung passt?
Warum eine persönliche Beratung der Schlüssel zum Erfolg ist
Das Altersvorsorgedepot bietet enorme Chancen – doch die beste Rendite erzielen Sie mit einer Strategie, die exakt zu Ihrer Lebensplanung, Risikobereitschaft und Ihren finanziellen Zielen passt. Gemeinsam analysieren wir Ihre Situation und finden das optimale Portfolio für Ihren Ruhestand.
Die passende Strategie für
Ihr Risikoprofil
Beim Altersvorsorgedepot haben Sie die Wahl zwischen drei Grundmodellen – von maximaler Flexibilität bis hin zu gewohnten Garantien. Im gemeinsamen Gespräch finden wir heraus, welche Variante am besten zu Ihren Zielen passt:
Maximale Flexibilität
- 0% Garantie
- Breitere Fondsauswahl
- Fokus auf Chance und Rendite
- Risikoklasse (SRI) 1-5 ist frei wählbar
Standarddepot
- 0% Garantie
- Das Standarddepot besteht verpflichtend aus zwei Fondstypen.
- Risikoarmer Baustein: Ein Fonds in Risikoklasse (SRI) 1 oder 2 zur Kapitalsicherung.
- Chancenorientierter Baustein: Ein Fonds in Risikoklasse (SRI) 3, 4 oder 5 (z. B. MSCI ACWI-ETFs in Klasse 4).
Garantieprodukt
- 80% oder 100% Garantie
- Geringe Renditechancen
- Höchstmögliche Sicherheit
- Der Anbieter steuert die Risikoklassen, um 80 % oder 100 % der Einzahlungen zu garantieren.
- Der Hauptteil fließt in sehr risikoarme Anlagen (SRI 1–2, z. B. Staatsanleihen, Festgeld).
- Renditestärkere Fonds (SRI 3–5) werden nur bis zu mathematisch festgelegten Höchstgrenzen beigemischt.
Sie besitzen bereits einen Riester-Vertrag?
Viele Altverträge leiden unter hohen Kosten und geringer Rendite durch starre Beitragsgarantien. Das Altersvorsorgedepot bietet Ihnen die Chance auf einen Neustart: Profitieren Sie weiterhin von staatlicher Förderung, aber nutzen Sie ab 2027 die vollen Ertragschancen des Kapitalmarkts. Wir prüfen für Sie unkompliziert, ob sich ein Wechsel Ihrer Riester-Rente auszahlt.
Rechnen Sie selbst: Wie viel mehr steckt in Ihrem Ruhestand?
Wie entwickelt sich Ihr Vermögen bis zur Rente? Nutzen Sie den Renditerechner für das Altersvorsorgedepot, um Ihr mögliches Endkapital und die Chancen am Kapitalmarkt individuell zu berechnen.
Bringen Sie Ihre berechneten Werte gerne in unser Beratungsgespräch mit – wir analysieren gemeinsam, wie Sie das maximale Potenzial für Ihren Ruhestand rausholen.